Domain dsnp.de kaufen?
Wir ziehen mit dem Projekt
dsnp.de um.
Sind Sie am Kauf der Domain
dsnp.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dsnp.de kaufen?
Wie beeinflusst die Digitalisierung die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Innovation?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Zudem ermöglicht die Digitalisierung eine effizientere Verwaltung von Risiken durch den Einsatz von Datenanalysen und künstlicher Intelligenz. Darüber hinaus hat die Digitalisierung zu einer verstärkten Innovation in der Finanzbranche geführt, da Unternehmen neue Technologien wie Blockchain und Fintech-Lösungen nutzen, um ihre Dienstleistungen zu verbessern und neue Geschäftsmodelle zu entwickeln. **
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Innovation?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Zudem ermöglicht die Digitalisierung eine effizientere Verwaltung von Risiken durch den Einsatz von Big Data und künstlicher Intelligenz, um Risiken frühzeitig zu erkennen und zu minimieren. Darüber hinaus hat die Digitalisierung zu einer verstärkten Innovation in der Finanzbranche geführt, indem sie die Einführung neuer Technologien wie Blockchain und Fintech-Apps ermöglicht hat, um den Kunden neue Produkte und Dienstleistungen anzubieten. **

Ähnliche Suchbegriffe für Schäffer-Poeschel-Risikomanagement
Top-Angebote
Produkte zum Begriff Schäffer-Poeschel-Risikomanagement:
-
BRUDER 02190 Schäffer Hoflader 2034 (rot/schwarz)Warnhinweise Achtung: Erstickungsgefahr wegen verschluckbarer Kleinteile! Achtung: Nicht geeignet für Kinder unter 36 Monaten! Altersempfehlung: ab 36 Monaten Auf einen Blick MaterialAcrylnitril-Butadien-Styrol (ABS) Empfohlenes Alter in Jahren (mind.)3 Jahr(e) Maßstab1:16 EU TSD WarnungNicht für Kinder unter 36 Monaten geeignet Breite96 mm Alle technischen Daten anzeigen (8 Angaben) MerkmaleProduktfarbeSchwarz, RotMaterialAcrylnitril-Butadien-Styrol (ABS)Empfohlenes Alter in Jahren (mind.)3 Jahr(e)Maßstab1:16 SicherheitswarnungEU TSD WarnungNicht für Kinder unter 36 Monaten geeignet Gewicht und AbmessungenBreite96 mmLänge (mm)295 mmHöhe157 mm Technische Daten laut Hersteller, bereitgestellt über Icecat. Änderungen und Irrtümer vorbehalten.18,03 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Warum ist Risikomanagement wichtig?
Warum ist Risikomanagement wichtig? Risikomanagement ist wichtig, um potenzielle Gefahren und Unsicherheiten zu identifizieren, zu bewerten und zu minimieren, die die Erreichung der Unternehmensziele beeinträchtigen könnten. Durch eine systematische Herangehensweise können Unternehmen besser auf unvorhergesehene Ereignisse vorbereitet sein und ihre finanzielle Stabilität und Reputation schützen. Risikomanagement hilft auch dabei, Chancen zu erkennen und zu nutzen, um Wettbewerbsvorteile zu erlangen. Darüber hinaus ist eine effektive Risikomanagementstrategie entscheidend, um die langfristige Nachhaltigkeit und den Erfolg eines Unternehmens zu gewährleisten. **
-
Was sind die Vor- und Nachteile der dezentralen Organisation von Unternehmen in Bezug auf Effizienz, Flexibilität und Risikomanagement?
Die dezentrale Organisation von Unternehmen ermöglicht eine effizientere Entscheidungsfindung, da Entscheidungen näher an der operativen Ebene getroffen werden können. Dies führt zu einer schnelleren Reaktion auf Veränderungen und erhöht die Flexibilität des Unternehmens. Allerdings kann die dezentrale Organisation zu einer geringeren Effizienz führen, da Ressourcen möglicherweise nicht optimal genutzt werden und es zu Redundanzen kommen kann. Zudem kann das Risikomanagement erschwert werden, da die Kontrolle über verschiedene Bereiche des Unternehmens auf verschiedene Führungskräfte verteilt ist, was zu einem Mangel an konsistenter Risikobewertung und -kontrolle führen kann. **
-
Wie beeinflusst die Digitalisierung die Finanzbranche in Bezug auf Kundeninteraktion, Risikomanagement und Effizienzsteigerung?
Die Digitalisierung ermöglicht eine verbesserte Kundeninteraktion durch die Einführung von Online-Banking, Chatbots und personalisierten Angeboten. Im Bereich des Risikomanagements ermöglicht die Digitalisierung die Nutzung von Big Data und künstlicher Intelligenz zur Identifizierung und Bewertung von Risiken in Echtzeit. Darüber hinaus trägt die Automatisierung von Prozessen und die Einführung von digitalen Plattformen zur Effizienzsteigerung in der Finanzbranche bei. Die Digitalisierung ermöglicht es den Finanzinstituten, ihre Dienstleistungen schneller, kostengünstiger und kundenorientierter anzubieten. **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf die Kundeninteraktion, das Risikomanagement und die Effizienz der Prozesse?
Die Digitalisierung hat die Kundeninteraktion in der Kreditwirtschaft verbessert, indem sie es den Kunden ermöglicht, bequem von zu Hause aus auf ihre Konten zuzugreifen und Transaktionen durchzuführen. Durch die Nutzung von Datenanalysen und künstlicher Intelligenz hat die Digitalisierung auch das Risikomanagement in der Kreditwirtschaft verbessert, indem sie dabei hilft, Kreditrisiken frühzeitig zu erkennen und zu minimieren. Darüber hinaus hat die Digitalisierung die Effizienz der Prozesse in der Kreditwirtschaft erhöht, indem sie die manuellen Aufgaben reduziert und die Automatisierung von Abläufen ermöglicht. Dies hat zu einer schnelleren Abwicklung von Kreditanträgen und einer effizienteren Bearbeitung von Kundenanfragen geführt. **


Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf die Kundeninteraktion, das Risikomanagement und die Effizienz der Geschäftsprozesse?
Die Digitalisierung hat die Kundeninteraktion in der Kreditwirtschaft verbessert, indem sie es den Kunden ermöglicht, bequem von zu Hause aus auf ihre Konten zuzugreifen und Transaktionen durchzuführen. Außerdem hat die Digitalisierung das Risikomanagement verbessert, indem sie fortschrittliche Analysetools und -technologien zur Identifizierung und Überwachung von Risiken einsetzt. Darüber hinaus hat die Digitalisierung die Effizienz der Geschäftsprozesse in der Kreditwirtschaft gesteigert, indem sie automatisierte Systeme zur Kreditvergabe, -prüfung und -abwicklung implementiert hat. Insgesamt hat die Digitalisierung die Kreditwirtschaft transformiert und zu einer verbesserten Kundenerfahrung, einem effektiveren Risikomanagement und einer gesteigerten Effizien **
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Das Risikomanagement wurde durch die Verwendung von Big Data und künstlicher Intelligenz verbessert, um Risiken frühzeitig zu erkennen und zu minimieren. Neue Geschäftsmodelle wie Fintech-Unternehmen sind entstanden, die innovative Lösungen für Zahlungen, Kredite und Investitionen anbieten und traditionelle Banken herausfordern. Die Digitalisierung hat die Finanzbranche verändert und wird weiterhin neue Chancen und Herausforderungen für Unternehmen in diesem Sektor schaffen. **
Top-Angebote
Produkte zum Begriff Schäffer-Poeschel-Risikomanagement:
-
BRUDER® 02190 Hoflader Schäffer 2630Seit über 50 Jahren entwickelt Schäffer Radlader für Landwirtschaft, sowie Garten und Landschaftsbau. Die 2000er Kompaktklasse gehört bei Schäffer zu den erfolgreichsten Baureihen überhaupt. Höchstleistungen auf engstem Raum zu bieten, das ist die Prämisse für diesen Lader. Dieses wichtige und überzeugend vielseitige Fahrzeug für jede erfolgreiche Landwirtschaft ist nun neu im Maßstab 1:16 für die Bruder Kollektion hinzugekommen. Für maximale Wendigkeit besitzt das Fahrzeug, wie auch das Original, eine funktionierende Knicklenkung und auch der Ladearm und Schaufel funktionieren wie beim großen Vorbild. Für die Sicherheit der bworld Figur, welche bequem in den Fahrersitz passt, ist ein massiver Überrollbügel vorhanden. Für die Erweiterung des Spielerlebnisses kann das Zubehörset #02318 (Nicht im Lieferumfang enthalten) an den Lader montiert werden.13,66 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
BRUDER 02190 Schäffer Hoflader 2034 (rot/schwarz)Warnhinweise Achtung: Erstickungsgefahr wegen verschluckbarer Kleinteile! Achtung: Nicht geeignet für Kinder unter 36 Monaten! Altersempfehlung: ab 36 Monaten Auf einen Blick MaterialAcrylnitril-Butadien-Styrol (ABS) Empfohlenes Alter in Jahren (mind.)3 Jahr(e) Maßstab1:16 EU TSD WarnungNicht für Kinder unter 36 Monaten geeignet Breite96 mm Alle technischen Daten anzeigen (8 Angaben) MerkmaleProduktfarbeSchwarz, RotMaterialAcrylnitril-Butadien-Styrol (ABS)Empfohlenes Alter in Jahren (mind.)3 Jahr(e)Maßstab1:16 SicherheitswarnungEU TSD WarnungNicht für Kinder unter 36 Monaten geeignet Gewicht und AbmessungenBreite96 mmLänge (mm)295 mmHöhe157 mm Technische Daten laut Hersteller, bereitgestellt über Icecat. Änderungen und Irrtümer vorbehalten.18,03 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst die Digitalisierung die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Innovation?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Zudem ermöglicht die Digitalisierung eine effizientere Verwaltung von Risiken durch den Einsatz von Datenanalysen und künstlicher Intelligenz. Darüber hinaus hat die Digitalisierung zu einer verstärkten Innovation in der Finanzbranche geführt, da Unternehmen neue Technologien wie Blockchain und Fintech-Lösungen nutzen, um ihre Dienstleistungen zu verbessern und neue Geschäftsmodelle zu entwickeln. **
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Innovation?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Zudem ermöglicht die Digitalisierung eine effizientere Verwaltung von Risiken durch den Einsatz von Big Data und künstlicher Intelligenz, um Risiken frühzeitig zu erkennen und zu minimieren. Darüber hinaus hat die Digitalisierung zu einer verstärkten Innovation in der Finanzbranche geführt, indem sie die Einführung neuer Technologien wie Blockchain und Fintech-Apps ermöglicht hat, um den Kunden neue Produkte und Dienstleistungen anzubieten. **
-
Warum ist Risikomanagement wichtig?
Warum ist Risikomanagement wichtig? Risikomanagement ist wichtig, um potenzielle Gefahren und Unsicherheiten zu identifizieren, zu bewerten und zu minimieren, die die Erreichung der Unternehmensziele beeinträchtigen könnten. Durch eine systematische Herangehensweise können Unternehmen besser auf unvorhergesehene Ereignisse vorbereitet sein und ihre finanzielle Stabilität und Reputation schützen. Risikomanagement hilft auch dabei, Chancen zu erkennen und zu nutzen, um Wettbewerbsvorteile zu erlangen. Darüber hinaus ist eine effektive Risikomanagementstrategie entscheidend, um die langfristige Nachhaltigkeit und den Erfolg eines Unternehmens zu gewährleisten. **
-
Was sind die Vor- und Nachteile der dezentralen Organisation von Unternehmen in Bezug auf Effizienz, Flexibilität und Risikomanagement?
Die dezentrale Organisation von Unternehmen ermöglicht eine effizientere Entscheidungsfindung, da Entscheidungen näher an der operativen Ebene getroffen werden können. Dies führt zu einer schnelleren Reaktion auf Veränderungen und erhöht die Flexibilität des Unternehmens. Allerdings kann die dezentrale Organisation zu einer geringeren Effizienz führen, da Ressourcen möglicherweise nicht optimal genutzt werden und es zu Redundanzen kommen kann. Zudem kann das Risikomanagement erschwert werden, da die Kontrolle über verschiedene Bereiche des Unternehmens auf verschiedene Führungskräfte verteilt ist, was zu einem Mangel an konsistenter Risikobewertung und -kontrolle führen kann. **
Ähnliche Suchbegriffe für Schäffer-Poeschel-Risikomanagement
-
Bruder Schäffer Compact loader 2630 with figure and accessoriesSpielzeug-Kompaktlader Bruder Schäffer Kompaktlader 2630 mit Figur und Zubehör im Maßstab 1:16, mit funktionsfähiger Knicklenkung, funktionierendem Ladearm und Schaufel. Dieser BRUDER Schäffer Lader ist aus Kunststoff in Rot mit schwarzen Details gefertigt und ist vormontiert für Spielspaß ab 3 Jahren. Eine bewegliche bworld Figur passt auf den Fahrersitz, geschützt durch stabile Überrollbügel. Mit enthaltenen Ladegabeln und einer Palette unterstützt er realistisches Spielen rund um Landwirtschaft, Landschaftsbau und Gartenarbeit mit vielseitigen Laderfunktionen.31,32 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
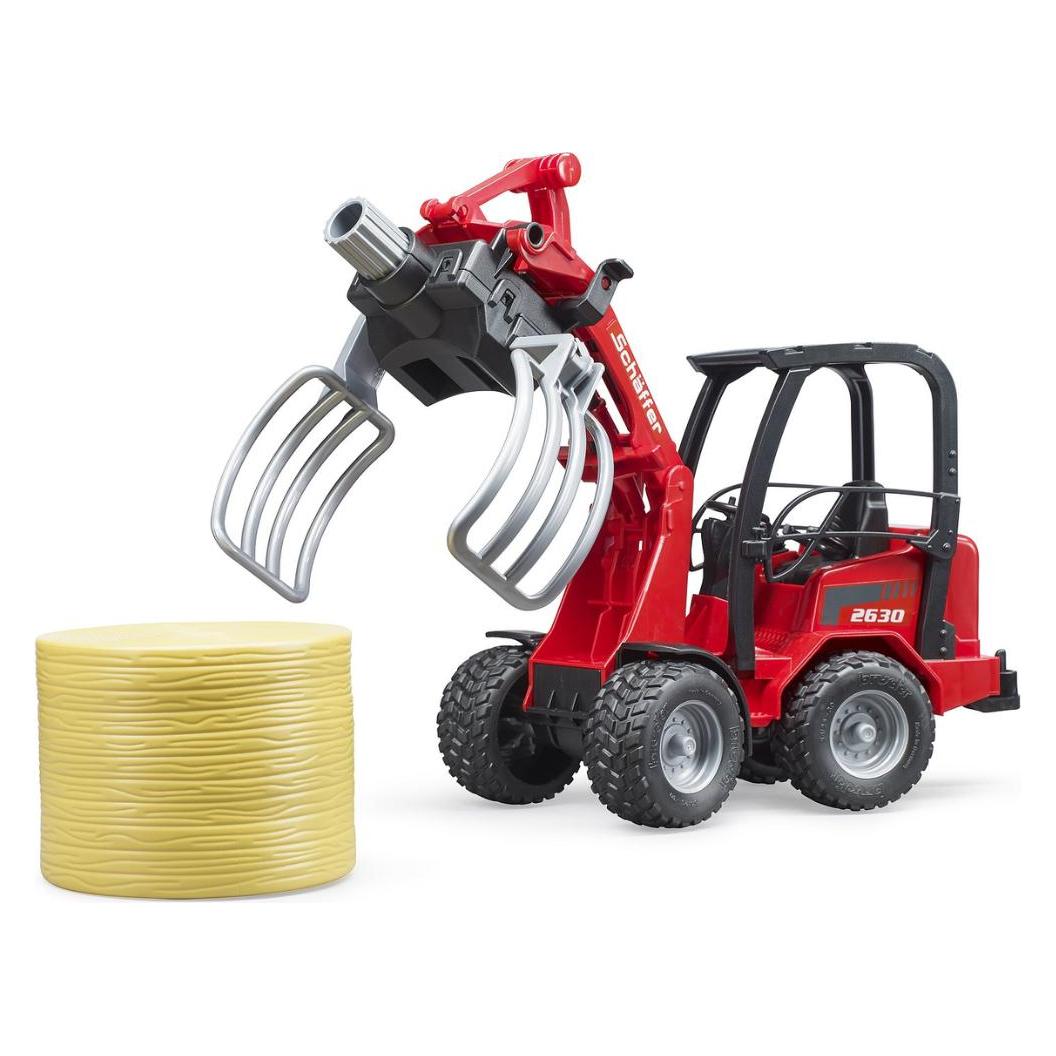
Bruder bruder 02192 Schäffer Hoflader 2630 mit Ballengreifzange + RundballenBruder Schäffer Hoflader 2034 m Ballengreifza. Bruder Schäffer Hoflader 2034 m Ballengreifza. Highlights Maßstab 1:16: Dadurch besonders detailgetreu und authentisch. Fu27,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst die Digitalisierung die Finanzbranche in Bezug auf Kundeninteraktion, Risikomanagement und Effizienzsteigerung?
Die Digitalisierung ermöglicht eine verbesserte Kundeninteraktion durch die Einführung von Online-Banking, Chatbots und personalisierten Angeboten. Im Bereich des Risikomanagements ermöglicht die Digitalisierung die Nutzung von Big Data und künstlicher Intelligenz zur Identifizierung und Bewertung von Risiken in Echtzeit. Darüber hinaus trägt die Automatisierung von Prozessen und die Einführung von digitalen Plattformen zur Effizienzsteigerung in der Finanzbranche bei. Die Digitalisierung ermöglicht es den Finanzinstituten, ihre Dienstleistungen schneller, kostengünstiger und kundenorientierter anzubieten. **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf die Kundeninteraktion, das Risikomanagement und die Effizienz der Prozesse?
Die Digitalisierung hat die Kundeninteraktion in der Kreditwirtschaft verbessert, indem sie es den Kunden ermöglicht, bequem von zu Hause aus auf ihre Konten zuzugreifen und Transaktionen durchzuführen. Durch die Nutzung von Datenanalysen und künstlicher Intelligenz hat die Digitalisierung auch das Risikomanagement in der Kreditwirtschaft verbessert, indem sie dabei hilft, Kreditrisiken frühzeitig zu erkennen und zu minimieren. Darüber hinaus hat die Digitalisierung die Effizienz der Prozesse in der Kreditwirtschaft erhöht, indem sie die manuellen Aufgaben reduziert und die Automatisierung von Abläufen ermöglicht. Dies hat zu einer schnelleren Abwicklung von Kreditanträgen und einer effizienteren Bearbeitung von Kundenanfragen geführt. **
-
Welche Auswirkungen hat die Digitalisierung auf die Kreditwirtschaft in Bezug auf die Kundeninteraktion, das Risikomanagement und die Effizienz der Geschäftsprozesse?
Die Digitalisierung hat die Kundeninteraktion in der Kreditwirtschaft verbessert, indem sie es den Kunden ermöglicht, bequem von zu Hause aus auf ihre Konten zuzugreifen und Transaktionen durchzuführen. Außerdem hat die Digitalisierung das Risikomanagement verbessert, indem sie fortschrittliche Analysetools und -technologien zur Identifizierung und Überwachung von Risiken einsetzt. Darüber hinaus hat die Digitalisierung die Effizienz der Geschäftsprozesse in der Kreditwirtschaft gesteigert, indem sie automatisierte Systeme zur Kreditvergabe, -prüfung und -abwicklung implementiert hat. Insgesamt hat die Digitalisierung die Kreditwirtschaft transformiert und zu einer verbesserten Kundenerfahrung, einem effektiveren Risikomanagement und einer gesteigerten Effizien **
-
Welche Auswirkungen hat die Digitalisierung auf die Finanzbranche in Bezug auf Kundenservice, Risikomanagement und Geschäftsmodelle?
Die Digitalisierung hat die Finanzbranche revolutioniert, indem sie den Kundenservice verbessert hat. Kunden können nun rund um die Uhr auf ihre Konten zugreifen und Transaktionen online durchführen. Das Risikomanagement wurde durch die Verwendung von Big Data und künstlicher Intelligenz verbessert, um Risiken frühzeitig zu erkennen und zu minimieren. Neue Geschäftsmodelle wie Fintech-Unternehmen sind entstanden, die innovative Lösungen für Zahlungen, Kredite und Investitionen anbieten und traditionelle Banken herausfordern. Die Digitalisierung hat die Finanzbranche verändert und wird weiterhin neue Chancen und Herausforderungen für Unternehmen in diesem Sektor schaffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.